Het moment waarop de AI-bubbel barstte en de subprimecrisis instortte.
 indignatieai-redactie
4 min read

Vorige week las ik een column op Substack waarin de timing van de subprime-reset in 2006-2008 werd vergeleken met de betalingen die AI-bedrijven binnenkort zullen moeten doen voor de opening van hun datacenters. (Sorry, ik zou de auteur graag vermelden, maar ik weet niet wie meneer of mevrouw Groundbreaker is.)
De meeste AI-datacenters worden gebouwd met contracten met de AI-producenten, waarbij ze pas huurverplichtingen moeten nakomen wanneer de datacenters operationeel zijn.
Hoe dan ook, ik werd in eerste instantie aangetrokken door het argument, dat er in wezen op neerkomt dat de timing van het instorten van de huizenbubbel een volledig voorspelbare gebeurtenis was, omdat we wisten dat de lokrentes op honderden miljarden dollars aan subprime-hypotheken vanaf 2006 zouden worden verhoogd naar veel hogere tarieven, met een toenemend volume in 2007 en 2008.
Omdat miljoenen huiseigenaren de hogere rente niet zouden kunnen betalen, zouden hun hypotheken al snel in betalingsachterstand raken en uiteindelijk in gebreke blijven. De column ziet dit als een parallel met de biljoenen dollars aan leaseverplichtingen die AI-bedrijven zullen moeten gaan betalen naarmate er in 2027 en 2028 meer datacenters in gebruik worden genomen.
Dat leek me aanvankelijk een treffende parallel, maar toen herinnerde ik me wat meer over de geschiedenis van de huizenbubbel. Het klopt dat miljoenen mensen met subprime hypotheken in 2007-2008 tegen een muur aanliepen toen hun lokrente werd verhoogd naar veel hogere niveaus, maar die muur was niet voor het eerst opgetrokken in 2006.
Er werden in 2004 en 2005 honderden miljarden subprime hypotheken met lokrentes verstrekt. Als iemand deze grafiek in een van die jaren had gemaakt, zouden we in 2005 of 2006 een herstelmuur hebben gezien. Het is waar dat de muur in die jaren iets kleiner zou zijn geweest.
Er waren minder subprime leningen en hun waarde was lager, omdat de huizenprijzen in die jaren snel stegen, maar de grafieken voor zowel 2004 als 2005 zouden er nog steeds onheilspellend hebben uitgezien. (De grote sprong in 2007 is een onvermijdelijk gevolg van de timing. Mensen die in 2005 of 2006 een hypotheek hebben herfinancierd, vóórdat de grafiek werd gemaakt, zullen pas over minstens twee jaar weer met een herfinanciering te maken krijgen.)
In voorgaande jaren konden miljoenen mensen met een subprime hypotheek hun hypotheek herfinancieren voordat de rente werd verhoogd. Dat was niet langer het geval toen de huizenprijzen stopten met stijgen. Dit betekende dat ze vastzaten aan de hogere rente, die ze niet konden betalen.
Er is een geweldige scène in de film The Big Short , waarin het personage van Steve Carell praat met een stripper die vijf huizen bezit die ze wil opknappen en doorverkopen. Ze legt uit hoe dat logisch is. Ze heeft subprime leningen met relatief lage rentes, die ze zich kan veroorloven.
Wanneer Carell haar vraagt wat er gebeurt als de rentes van de leningen stijgen, legt ze uit dat ze dan gewoon herfinanciert naar een nieuwe subprime lening en weer de lage rente krijgt. Hij vraagt haar vervolgens wat er gebeurt als ze niet kan herfinancieren, waarop ze hardhandig met de realiteit wordt geconfronteerd.
Ik breng dit punt niet naar voren om de analyse te bekritiseren, die zeer nuttig is, maar om bezwaar te maken tegen het idee dat het uiteenspatten van de zeepbel op de een of andere manier vaststaat door het aflossingsschema van de datacenters die worden gebouwd. De aanstaande stortvloed aan leasebetalingen van de AI-producenten zal ongetwijfeld een enorme hindernis vormen, maar het is de moeite waard om deze dynamiek eens nader te bekijken.
Laten we ervan uitgaan dat iedereen de analyse van Groundbreaker leest en het ermee eens is dat deze correct is. De AI-producenten hebben zich verplicht tot betalingen die ze onmogelijk kunnen nakomen. Blijft de zeepbel zich opblazen totdat ze hun datacentrumleases moeten gaan nakomen?
Dat lijkt onwaarschijnlijk. Nadat de hyperscalers de analyse van Groundbreaker hebben gelezen, zullen ze beseffen dat ze nooit hun geld terugkrijgen voor de datacenters waar ze honderden miljarden in investeren. In het beste geval kunnen ze een gedeeltelijke betaling ontvangen door een contract te heronderhandelen met een bedrijf dat failliet dreigt te gaan of zich al in een faillissementsprocedure bevindt. Dit zou hen vrijwel zeker grote verliezen op hun enorme investeringen opleveren.
Gezien dat vooruitzicht zouden Alphabet, Microsoft, Amazon en de rest vrijwel zeker proberen hun contracten te heronderhandelen, voordat ze nóg meer geld over de balk gooien. Misschien lukt dat ze niet. OpenAI en Anthropic gaan er wellicht van uit dat een faillissement onvermijdelijk is, waardoor al het risico bij de hyperscalers ligt, maar de meest winstgevende bedrijven ter wereld zullen zich vermoedelijk niet zomaar in de afgrond storten zonder zich te verzetten.
Dit raakt echter aan rechtsgebieden waar ik geen verstand van heb en contracten die ik niet ken, maar het punt is dat het geloof in de enorme winstgevendheid van AI, net als het geloof in steeds stijgende huizenprijzen, de drijvende kracht achter de zeepbellen is. Zolang dat geloof blijft bestaan, kunnen de zeepbellen blijven groeien.
Als mensen nog steeds denken dat AI het meest winstgevende is wat de planeet ooit heeft gezien, dan kan Sam Altman, wanneer de leaseverplichtingen aflopen, nog steeds naar Wall Street gaan en honderden miljarden, of zelfs biljoenen, binnenhalen voor wat voor onzin hij ook maar op tafel legt. Pas wanneer de mensen die de grote bedragen beheren zijn verhaal niet meer geloven, is het afgelopen. Er is geen vast schema voor de ineenstorting.
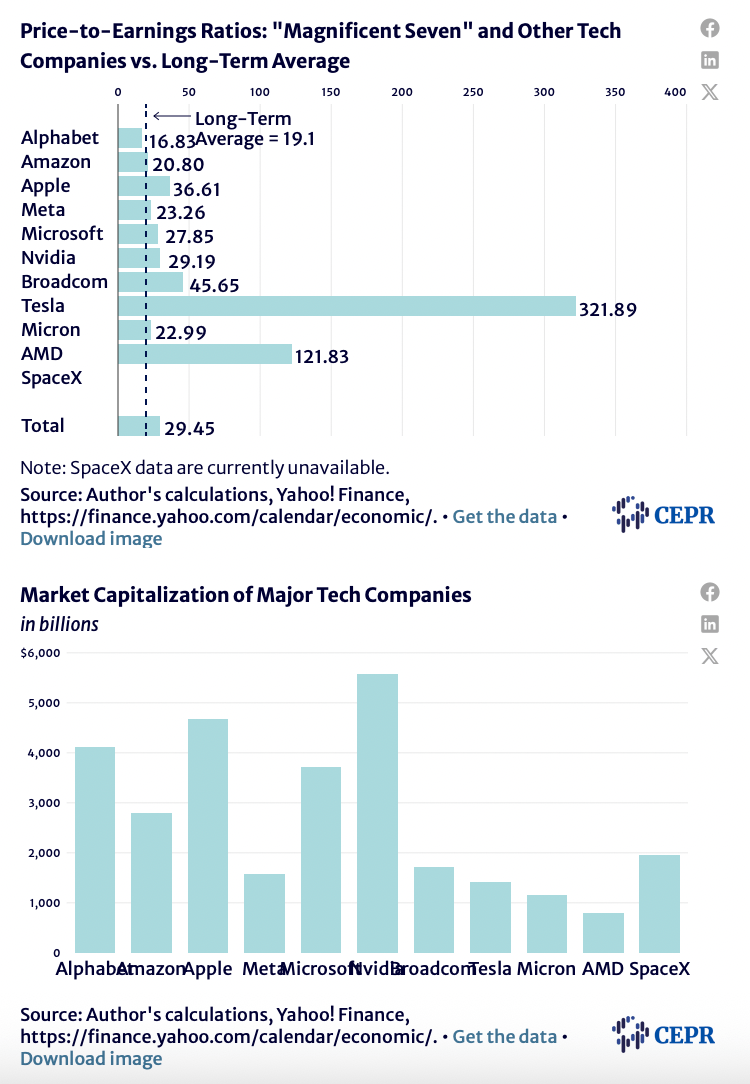
En daarmee presenteren we de meest recente cijfers over de koers-winstverhouding en de marktkapitalisatie van de grote AI-bedrijven:
Dit artikel verscheen oorspronkelijk op het AI Monitor-blog van Dean Baker.