indignatieai-redactie
De onbenutte financiële kracht van Europa: de voltooiing van de financiële unie voor groei, innovatie en concurrentievermogen.
Het gefragmenteerde financiële systeem van Europa beperkt investeringen, innovatie en productiviteit, ondanks de overvloedige particuliere spaarreserves. Het Internationaal Monetair Fonds en het Draghi-rapport stellen dat de voltooiing van de bankenunie en de kapitaalmarktenunie, de versterking van durfkapitaal, de harmonisatie van regelgeving en de mobilisatie van institutionele spaarreserves essentieel zijn om de concurrentiekracht te financieren, de groei op lange termijn te bevorderen en de strategische autonomie van Europa te versterken.
De Europese Unie is een van ’s werelds meest ambitieuze economische integratieprojecten. De interne markt, de euro en decennia van harmonisatie van regelgeving hebben een van de grootste economieën ter wereld gecreëerd. Toch blijft één cruciaal element onvoltooid: de financiële sector.
In tegenstelling tot de integratie van handel en monetair beleid, blijven de Europese financiële markten gefragmenteerd langs nationale grenzen, waardoor kapitaal niet efficiënt kan stromen naar de bedrijven en sectoren die het het hardst nodig hebben. Naarmate de technologische concurrentie toeneemt en de geopolitieke risico’s groeien, is dit gefragmenteerde financiële systeem een van de grootste obstakels geworden voor het concurrentievermogen en de welvaart van Europa op de lange termijn.
Zowel de Staff Discussion Note van het Internationaal Monetair Fonds (IMF) als het rapport uit 2024 van de voormalige Italiaanse premier Mario Draghi over de toekomst van het Europese concurrentievermogen komen tot opmerkelijk vergelijkbare conclusies, ondanks dat ze de kwestie vanuit verschillende perspectieven benaderen.
Het IMF richt zich op financiële efficiëntie en macro-economische prestaties, terwijl Draghi het concurrentievermogen en de strategische autonomie van Europa op de lange termijn onderzoekt. Niettemin stellen beiden dat Europa geen tekort aan spaargeld heeft. De voornaamste zwakte ligt eerder in het onvermogen om overvloedig particulier vermogen om te zetten in productieve investeringen.
Europese huishoudens sparen jaarlijks enorme bedragen, maar een groot deel van deze middelen blijft geconcentreerd in bankdeposito’s, staatsobligaties of binnenlandse financiële activa in plaats van te worden gebruikt voor de financiering van innovatieve bedrijven die de productiviteitsgroei kunnen stimuleren. De uitdaging is daarom niet zozeer het genereren van extra spaargeld, maar het effectiever mobiliseren van bestaand spaargeld door middel van een diepere financiële integratie.
De investeringsuitdaging van Europa
Draghi plaatst dit vraagstuk in een veel bredere economische context. Volgens zijn rapport kampt Europa met een jaarlijks investeringstekort van circa 750 tot 800 miljard euro als het concurrerend wil blijven en tegelijkertijd de digitale transformatie, decarbonisatie, technologische innovatie, modernisering van de infrastructuur, energiezekerheid en defensiecapaciteiten wil financieren.
Deze investeringsbehoeften overstijgen wat nationale overheden alleen via de overheidsbegroting kunnen financieren. Privaat kapitaal moet daarom een aanzienlijk grotere rol spelen in de ondersteuning van de economische transformatie van Europa. Gefragmenteerde financiële markten belemmeren echter nog steeds dat spaargeld efficiënt terechtkomt bij productieve investeringsmogelijkheden. Kapitaal dat innovatieve bedrijven zou kunnen financieren, blijft vastzitten in nationale financiële systemen of vloeit naar relatief risicoarme activa die weinig bijdragen aan de productiviteit op lange termijn.
De gevolgen reiken veel verder dan de financiële markten zelf. De relatief zwakke productiviteitsgroei in Europa gedurende de afgelopen twee decennia weerspiegelt deels onvoldoende investeringen in snelgroeiende sectoren zoals kunstmatige intelligentie, biotechnologie, halfgeleiders, geavanceerde productie, hernieuwbare energie en digitale infrastructuur. Terwijl de Verenigde Staten diepe en sterk geïntegreerde kapitaalmarkten hebben ontwikkeld die in staat zijn ambitieuze ondernemingen te financieren, blijft Europa voornamelijk afhankelijk van traditionele bankleningen.
Deze financiële structuur heeft Europa goed gediend tijdens de beginfase van de industriële ontwikkeling, toen productiebedrijven relatief stabiele langetermijnfinanciering nodig hadden. De huidige, op innovatie gebaseerde economie is echter steeds meer afhankelijk van flexibele aandelenfinanciering die bedrijven met onzekere kasstromen maar een enorm groeipotentieel kan ondersteunen.
Waarom kapitaalmarkten belangrijk zijn
Een van de belangrijkste inzichten die beide rapporten delen, is dat financiële integratie niet louter als een technisch reguleringsdoel moet worden beschouwd. Het is veeleer een fundamentele bepalende factor voor de economische productiviteit. Efficiënte financiële systemen vervullen een eenvoudige maar essentiële economische functie: ze alloceren schaars kapitaal naar de meest productieve toepassingen.
Wanneer financiële markten efficiënt functioneren, krijgen innovatieve bedrijven financiering ongeacht hun geografische locatie, terwijl investeerders risico’s spreiden over sectoren en landen. Gefragmenteerde markten daarentegen houden kapitaal binnen nationale grenzen gevangen, waardoor investeringsmogelijkheden worden beperkt en de economische efficiëntie afneemt.
Het IMF toont aan dat Europa nog steeds een opmerkelijke mate van voorkeur voor binnenlandse financiële activa vertoont. Banken verstrekken overwegend leningen aan binnenlandse kredietnemers, institutionele beleggers geven de voorkeur aan nationale financiële activa en durfkapitaal blijft geconcentreerd binnen individuele lidstaten in plaats van vrijelijk door de Unie te stromen.
Als gevolg hiervan ondervinden bedrijven in landen met relatief onderontwikkelde financiële sectoren vaak hogere leenkosten, ondanks de aanwezigheid van ruime spaarreserves elders in Europa. Kapitaalallocatie wordt beïnvloed door geografie in plaats van productiviteit, wat de algehele economische prestaties vermindert. Het IMF stelt daarom dat financiële fragmentatie een van de belangrijkste structurele verstoringen in Europa is.
De aanhoudende voorkeur voor het thuisland
Ondanks de euro en decennia van financiële integratie blijft de Europese bankenmarkt verrassend nationaal georiënteerd. Verschillen in insolventierecht, depositoverzekering, belastingen, toezicht en bescherming van schuldeisers blijven banken en investeerders ervan weerhouden om grensoverschrijdend te opereren.
Volgens het IMF vertegenwoordigt directe grensoverschrijdende kredietverlening slechts ongeveer 5% van de bedrijfskredieten, en dit percentage stijgt tot slechts 14% wanneer kredietverlening via buitenlandse dochterondernemingen en filialen wordt meegerekend – aanzienlijk lager dan in de Verenigde Staten.
Het IMF schat dat het aangaan van een nieuwe grensoverschrijdende bankrelatie impliciete kosten met zich meebrengt die bijna 99% hoger liggen dan bij binnenlandse kredietverlening. Zodra relaties zijn gevestigd, dalen deze kosten echter tot slechts 0,2%, terwijl de renteverschillen afnemen tot ongeveer 25 basispunten.
Het probleem zit hem dus niet in de grensoverschrijdende kredietverlening zelf, maar in de institutionele barrières die banken ervan weerhouden buitenlandse markten te betreden. Europa heeft weliswaar geïntegreerde banken, maar er is nog geen echt geïntegreerde bankenmarkt ontstaan.
Draghi betoogt dat de voltooiing van de Kapitaalmarktunie en de Bankenunie daarom essentieel is voor het concurrentievermogen van Europa. In plaats van 27 gefragmenteerde financiële systemen te beheren, zou Europa een echt continentale kapitaalmarkt moeten ontwikkelen waar spaargeld vrijelijk naar de meest productieve investeringen kan stromen. Een dergelijke integratie zou de kapitaalallocatie verbeteren, de private risicodeling versterken en de Europese economie weerbaarder maken tegen toekomstige financiële schokken.
Financiering van innovatie
Hoewel de integratie van banken de grootste directe voordelen biedt, stellen zowel het IMF als Draghi dat het concurrentievermogen van Europa op de lange termijn uiteindelijk afhangt van het vermogen om innovatie te financieren. Moderne economieën worden steeds meer gedreven door bedrijven waarvan de meest waardevolle activa intellectueel eigendom, geavanceerde technologie en hooggekwalificeerd menselijk kapitaal zijn, in plaats van fysiek onderpand.
Dergelijke bedrijven genereren vaak weinig omzet in hun beginjaren, terwijl ze fors investeren in onderzoek, productontwikkeling en marktuitbreiding. Traditionele banken, die opereren onder strikte prudentiële regelgeving en afhankelijk zijn van leningen met onderpand, zijn zelden goed gepositioneerd om deze risicovolle ondernemingen te financieren. Bijgevolg worden durfkapitaal en aandelenfinanciering onmisbare componenten van een innovatiegedreven economie.
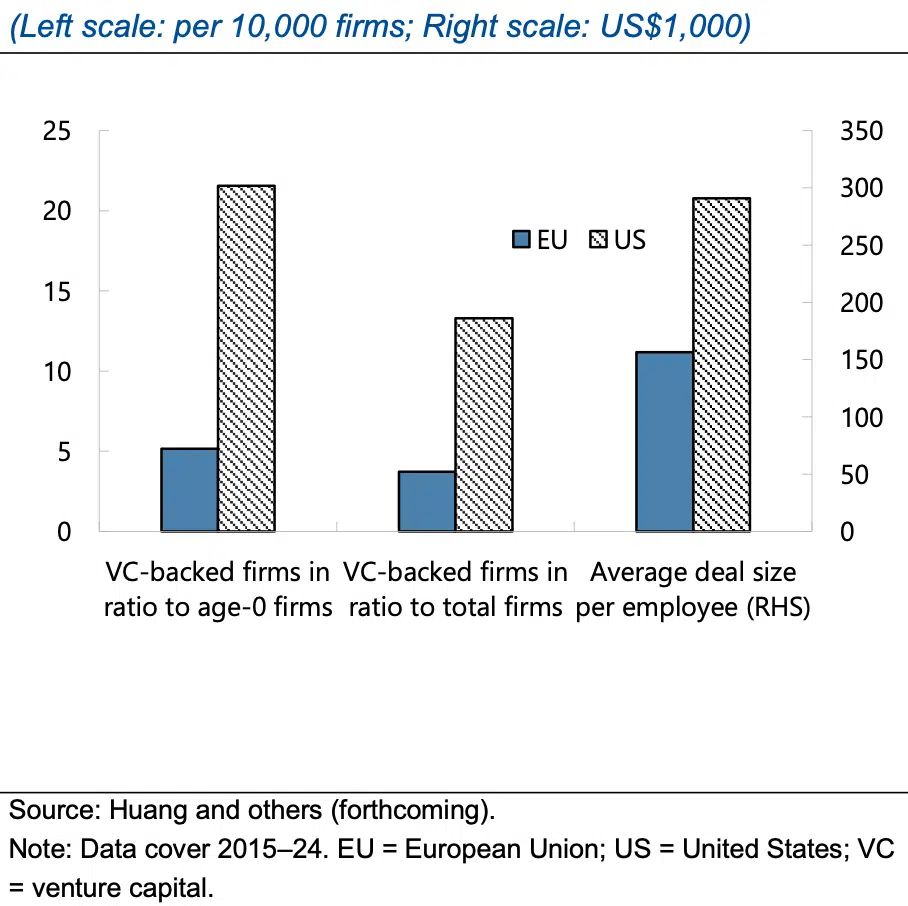
Europa loopt echter nog steeds aanzienlijk achter op de Verenigde Staten wat betreft de ontwikkeling van bloeiende durfkapitaalmarkten. Volgens het IMF bedraagt de Europese durfkapitaalinvestering slechts ongeveer een kwart van het Amerikaanse niveau.
Jonge Europese bedrijven hebben ongeveer een kwart minder kans om durfkapitaalfinanciering te verkrijgen, terwijl succesvolle aanvragers over het algemeen slechts de helft van de financiering ontvangen die vergelijkbare Amerikaanse bedrijven binnenhalen. Bovendien is bijna 60% van de investeerders die Europese start-ups financieren afkomstig uit het land van het bedrijf zelf, terwijl minder dan 20% uit een andere EU-lidstaat komt.
Daarentegen komt ongeveer 50% van de investeerders die Amerikaanse start-ups steunen van buiten de thuisstaat van het bedrijf, wat de veel diepere integratie van de Amerikaanse kapitaalmarkten illustreert. Deze verschillen tonen aan dat de uitdaging voor Europa verder reikt dan de omvang van de durfkapitaalsector en ook de gefragmenteerde nationale structuur omvat.
Draghi betoogt eveneens dat Europa sinds de jaren zestig te veel op banken heeft vertrouwd, terwijl de kapitaalmarkten onderontwikkeld zijn gebleven. Hoewel niet-bancaire financiering geleidelijk is toegenomen, blijven Europese bedrijven voornamelijk afhankelijk van bankleningen in plaats van aandelenfinanciering.
Deze financiële structuur benadeelt innovatieve bedrijven, omdat banken vanzelfsprekend meer nadruk leggen op terugbetalingscapaciteit en onderpand dan op technologisch potentieel. Draghi concludeert daarom dat het toekomstige groeimodel van Europa meer op aandelen moet worden gebaseerd, waardoor ondernemers geduldige, langetermijnfinanciering kunnen verkrijgen die innovatie in de vroege stadia van bedrijfsontwikkeling kan ondersteunen.
Het Europese spaargeld ontsluiten
De meest opvallende overeenkomst tussen de rapporten van het IMF en Draghi is wellicht hun gedeelde diagnose van de spaarparadox in Europa. In tegenstelling tot wat algemeen wordt aangenomen, ontbreekt het Europa niet aan financiële middelen. Integendeel, Europese huishoudens beschikken gezamenlijk over een enorm financieel vermogen en hebben relatief hoge spaarpercentages. Het probleem zit hem in de bestemming van dat spaargeld.
In plaats van productieve investeringen te financieren, blijft een groot deel van het particuliere vermogen in Europa geconcentreerd in bankdeposito’s, staatsobligaties, residentieel vastgoed en andere relatief risicoarme activa. Hierdoor hebben innovatieve bedrijven vaak moeite om financiering te verkrijgen, ondanks de overvloed aan kapitaal in de Europese economie.
Het IMF schat dat hervormingen die pensioenfondsen en verzekeringsmaatschappijen aanmoedigen om meer te beleggen in langetermijnrisicokapitaal, het aanbod van durfkapitaal met ongeveer 96% zouden kunnen vergroten. Hoewel dergelijke hervormingen de kloof met de Verenigde Staten niet volledig zouden dichten, zouden ze de financieringsvoorwaarden voor de meest innovatieve bedrijven in Europa aanzienlijk verbeteren.
Tegelijkertijd zou de verbetering van onderzoeksinstellingen, hoger onderwijs, bedrijfsregulering en ondernemersecosystemen de vraag naar durfkapitaal met ongeveer 173% kunnen verhogen, wat aantoont dat financiële en structurele hervormingen elkaar versterken. Efficiënte financiële markten kunnen geen innovatie genereren zonder voldoende investeringsmogelijkheden, terwijl innovatieve bedrijven niet kunnen groeien zonder toegang tot geschikte financieringsbronnen.
Draghi komt tot een opmerkelijk vergelijkbare conclusie vanuit een ander beleidsperspectief. Hij betoogt dat de uitbreiding van de tweede pijler van de beroepspensioenregelingen een van de meest effectieve mechanismen zou zijn om spaargeld van huishoudens te kanaliseren naar productieve investeringen. Pensioenfondsen hebben van nature een lange beleggingshorizon die nauw aansluit bij de financieringsbehoeften van innovatieve bedrijven.
Het rapport beveelt ook aan de Solvency II-regelgeving te herzien om de kapitaalvereisten voor langetermijnbeleggingen in aandelen van verzekeringsmaatschappijen te verlagen, waardoor een grotere institutionele participatie op de Europese kapitaalmarkten wordt aangemoedigd. Deze hervormingen zouden niet zozeer de spaargelden van huishoudens zelf verhogen, maar de kwaliteit van de financiële intermediatie verbeteren door bestaande spaargelden te richten op sectoren die in staat zijn een hogere productiviteitsgroei te genereren.
Voltooiing van de bankunie
Ondanks de nadruk op de kapitaalmarkten, suggereert geen van beide rapporten dat het belang van banken moet worden verminderd. Beide erkennen dat Europese banken in de nabije toekomst de belangrijkste bron van bedrijfsfinanciering zullen blijven. Het doel is eerder om een evenwichtiger financieel ecosysteem te creëren waarin banken, kapitaalmarkten, pensioenfondsen, verzekeringsmaatschappijen en durfkapitaal elkaar aanvullen.
Het IMF schat dat een vermindering van de fragmentatie van de regelgeving met ongeveer 30% de grensoverschrijdende kredietverlening aan bedrijven zou kunnen verhogen van circa 5% naar ongeveer 24%. Harmonisering van de wetgeving inzake insolventie van bedrijven, de invoering van een gemeenschappelijk Europees depositoverzekeringsstelsel ( EDIS ), versterking van de macroprudentiële coördinatie en verbetering van de mechanismen voor bankresolutie zouden de voorkeur voor binnenlandse kredietverlening door banken aanzienlijk verminderen.
Deze hervormingen zouden banken ertoe aanzetten krediet te verstrekken op basis van commerciële kansen in plaats van nationale grenzen, waardoor de productiviteit in de hele Europese economie zou verbeteren.
Draghi steunt deze doelstellingen en stelt tegelijkertijd aanvullende institutionele hervormingen voor. Een van zijn meest ambitieuze aanbevelingen is de transformatie van de Europese Autoriteit voor effecten en markten ( ESMA ) tot een toezichthouder vergelijkbaar met de Amerikaanse Securities and Exchange Commission ( SEC ). In plaats van alleen nationale autoriteiten te coördineren, zou ESMA rechtstreeks toezicht houden op grote multinationale emittenten, grensoverschrijdende handelsplatformen en centrale tegenpartijen.
Volgens Draghi zou een sterker gecentraliseerd toezicht de versnippering van de regelgeving verminderen, het vertrouwen van investeerders vergroten en de naleving van de regels voor financiële instellingen die in heel Europa actief zijn, vereenvoudigen. Hoewel nationale overheden wellicht aarzelen om toezichtsbevoegdheid over te dragen aan Europese instellingen, betoogt hij dat geïntegreerde kapitaalmarkten uiteindelijk geïntegreerde regelgeving vereisen.
Hervormingen die verder gaan dan alleen financiën
Zowel het IMF als Draghi benadrukken dat financiële hervormingen alleen niet tot een sterkere groei kunnen leiden. Efficiënte kapitaalmarkten vereisen een dynamische reële economie met productieve investeringsmogelijkheden. Het IMF schat dat hervormingen op het gebied van onderwijs, onderzoek en ontwikkeling, ondernemerschap, arbeidsmobiliteit en het ondernemingsklimaat het bbp van de EU op de lange termijn met ongeveer 7% zouden kunnen verhogen. In combinatie met een diepere financiële integratie leveren deze hervormingen ongeveer 1% extra groei op, wat aantoont dat financiën innovatie versterken in plaats van vervangen.
Draghi komt tot een vergelijkbare conclusie en stelt dat het concurrentievermogen van Europa evenzeer afhangt van eenvoudigere regelgeving, een sterker industriebeleid, een snellere digitale transformatie en meer steun voor innovatie. Hij stelt voor de rapportageverplichtingen met 25% te verlagen voor bedrijven en met maximaal 50% voor kleine en middelgrote ondernemingen, waardoor een aantrekkelijker klimaat voor ondernemerschap en investeringen ontstaat.
Strategische autonomie door financiële integratie
Voor zowel het IMF als Draghi is financiële integratie niet langer louter een economisch doel, maar een strategische noodzaak. Nu de Verenigde Staten en China met elkaar concurreren op het gebied van technologie, industriebeleid en diepe kapitaalmarkten, dreigt Europa achterop te raken als het innovatie niet op een vergelijkbare schaal kan financieren.
Draghi schat dat het behoud van de concurrentiekracht van Europa jaarlijks 750 tot 800 miljard euro extra aan investeringen vereist. Aangezien de overheidsfinanciën alleen niet in deze behoefte kunnen voorzien, moet particulier kapitaal de belangrijkste motor van investeringen worden.
Hij pleit daarom voor een werkelijk geïntegreerde Europese kapitaalmarkt, ondersteund door geharmoniseerde insolventieregels, strenger toezicht door een krachtiger ESMA en gestroomlijnde clearing- en settlement-systemen. Deze hervormingen zouden kapitaal vrijer over de grenzen laten bewegen en tegelijkertijd het vermogen van Europa versterken om wereldwijd concurrerende bedrijven te financieren.
Een veelvoorkomend Europees kluisobject.
Een van Draghi’s meest gedurfde voorstellen is de regelmatige uitgifte van gezamenlijk gegarandeerde EU-obligaties om een gemeenschappelijk Europees veilig beleggingsinstrument te creëren. Voortbouwend op het NextGenerationEU ( NGEU )-programma zou gezamenlijke financiering strategische investeringen in infrastructuur, onderzoek, energiezekerheid, defensie en geavanceerde technologieën kunnen financieren, terwijl tegelijkertijd de Europese obligatiemarkten worden versterkt.
Een grotere, meer liquide markt voor EU-obligaties zou de internationale rol van de euro versterken en de Europese kapitaalmarkten verder integreren.
Het IMF komt vanuit economisch oogpunt tot een vergelijkbare conclusie. Het schat dat een diepere financiële integratie alleen al het bbp van de EU op de lange termijn met ongeveer 3% zou kunnen verhogen, met een groei van circa 2%.voortkomend uit een grotere integratie van banken en 1%door sterker durfkapitaal en langetermijnrisicofinanciering. Naast hogere groei zouden geïntegreerde financiële markten de veerkracht vergroten door risico’s effectiever te delen tussen lidstaten tijdens perioden van economische tegenspoed.
Een kritisch perspectief
De rapporten van het IMF en Draghi vormen samen een overtuigend betoog dat het gefragmenteerde financiële systeem van Europa een belangrijke belemmering vormt voor groei op de lange termijn. Het IMF kwantificeert de economische kosten van fragmentatie, terwijl Draghi deze plaatst binnen een bredere strategie voor concurrentievermogen, industriebeleid en strategische autonomie. Samen beargumenteren ze dat de voltooiing van de bankenunie en de kapitaalmarktenunie essentieel is voor de toekomstige welvaart van Europa.
De implementatie zal echter veel moeilijker zijn dan de economische analyses doen vermoeden. Belangrijke hervormingen – waaronder een EDIS, geharmoniseerde insolventieregels, een uitbreiding van het stemrecht met gekwalificeerde meerderheid en een gemeenschappelijke EU-schuld – vereisen dat lidstaten een groter deel van de soevereiniteit en het financiële risico delen. Politieke overeenstemming kan daarom lastiger blijken dan beide rapporten suggereren.
Bovendien moet een diepere financiële integratie gepaard gaan met streng toezicht. Hoewel geïntegreerde markten de kapitaalallocatie en de private risicodeling verbeteren, kunnen ze financiële schokken ook sneller doorgeven. Daardoor zijn robuuste prudentiële regelgeving en effectieve crisisbeheersingskaders onmisbaar.
Ten slotte garandeert financiële hervorming alleen geen technologisch leiderschap. Europa moet blijven investeren in onderwijs, onderzoek, digitale infrastructuur, menselijk kapitaal en ondernemerschap. Geïntegreerde kapitaalmarkten kunnen innovatie financieren, maar ze kunnen die niet creëren. Duurzame concurrentiekracht hangt uiteindelijk af van een combinatie van financiële integratie met bredere structurele hervormingen.
De toekomst van de Europese financiën
De uitdaging voor Europa is niet langer het identificeren van de noodzakelijke hervormingen, maar het implementeren ervan. De economische gegevens van het IMF en de strategische visie van Draghi wijzen beide op dezelfde bestemming: een werkelijk geïntegreerd Europees financieel systeem dat in staat is particuliere besparingen te mobiliseren, innovatie te financieren en het concurrentievermogen van Europa te versterken. Of deze visie werkelijkheid wordt, hangt minder af van economische theorie dan van politiek leiderschap en de bereidheid van de lidstaten om een financiële unie te voltooien die al decennia onafgemaakt is gebleven.