Een waarschuwing voor de ondergang van de AI-bubbel: als de financiering uit de hand loopt, is het einde mogelijk nabij.
 indignatieai-redactie
5 min read
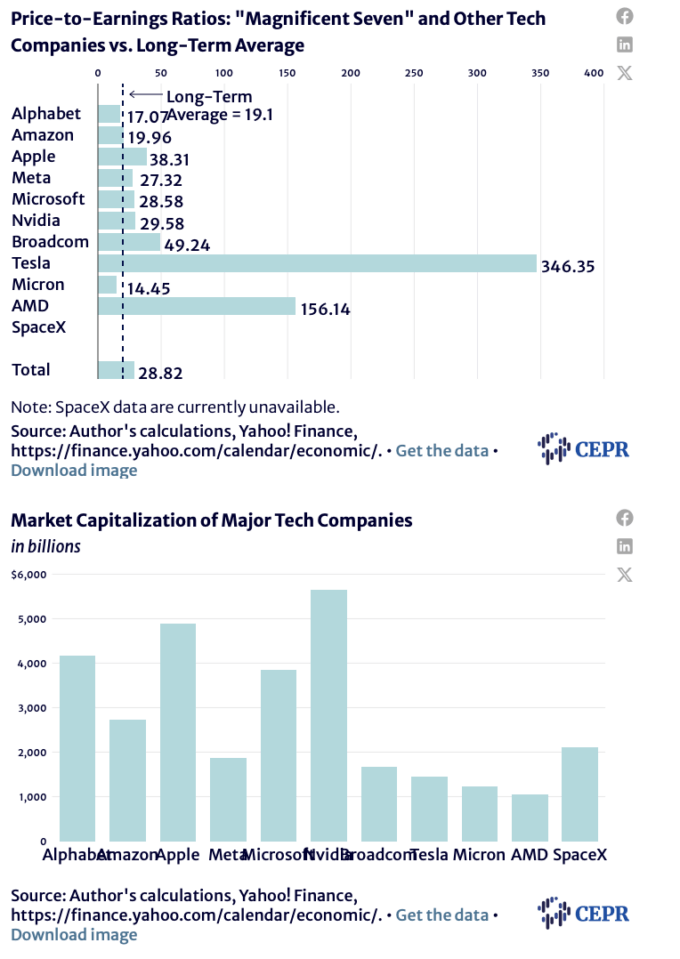
Hier zijn de meest recente cijfers voor de grote AI-bedrijven:
AI Naarmate de huizenbubbel instortte, werd de financiering steeds gekker. Volgens de Mortgage Bankers Association bestonden hypotheken met alleen rentebetalingen in 2005 uit 23 procent van alle hypotheken. Een hypotheek met alleen rentebetalingen klinkt misschien niet als een goede manier om vermogen op te bouwen, maar het wordt nog beter.
Subprimehypotheken kregen alle aandacht, maar ze waren misschien niet de belangrijkste aanwijzing dat er iets mis was op de hypotheekmarkt. De categorie hypotheken die bekend staat als Alt-A steeg naar 11 procent van de verstrekte hypotheken in 2005. Alt-A-hypotheken worden verstrekt aan mensen die ogenschijnlijk in aanmerking zouden komen voor een reguliere hypotheek, maar niet alle benodigde documentatie kunnen overleggen. Normaal gesproken vertegenwoordigt Alt-A 2-3 procent van de hypotheken.
Het gangbare verhaal is dat ze vooral naar eigenaren van kleine bedrijven gaan. Een welwillende interpretatie is dat ze het inkomen dat nodig is voor een reguliere hypotheek niet volledig kunnen aantonen, omdat hun inkomen fluctueert. Een minder welwillende interpretatie is dat ze liegen over hun belastingaangifte, waardoor ze geen aangifte kunnen overleggen waaruit het inkomen blijkt dat ze opgeven.
Ongeacht de interpretatie, het aantal mensen dat in deze categorie viel, explodeerde tijdens de huizenbubbel. We kunnen aannemen dat er veel meer mensen waren met onregelmatige inkomsten, of dat er veel meer mensen waren die hun hypotheek niet meer konden aflossen. Dat laatste lijkt aannemelijker.
De hypotheekverstrekkers vonden het niet erg, omdat ze wisten dat ze vrijwel elke hypotheek die ze uitgaven aan de investeringsbanken konden verkopen. De investeringsbanken vonden het ook niet erg, omdat ze de hypotheken konden bundelen in hypotheekobligaties (MBS). Ze konden rekenen op een investment-grade rating van de ratingbureaus, aangezien de banken hen daarvoor betaalden. Vervolgens konden de investeringsbanken hun MBS overal ter wereld verkopen.
Hoe dan ook, de explosie van hypotheken met alleen rentebetalingen en alternatieve rentehypotheken luidde het begin van het einde in, maar het duurde nog meer dan twee jaar voordat de uiteindelijke neergang zich voltrok. Dit zou een waarschuwing moeten zijn voor iedereen die hoopt op een snelle terugkeer naar gezond verstand, maar we zien de laatste tijd steeds meer waanzin in de AI-financiering.
Vorige week onthulde Amazon plannen om voor 8 miljard dollar aan chips te verkopen aan een nieuw opgericht speciaal daarvoor opgericht bedrijf (SPV). Amazon zal de chips vervolgens terugleasen van de SPV. Dit zou de nodige argwaan moeten wekken.
Deze sale/leaseback-overeenkomst is in feite een lening aan Amazon. Ze boeken de verkoop als lopende omzet en winst, maar de leasekosten zijn in feite rente die Amazon betaalt aan de investeerders die aandelen in de SPV hebben gekocht. Het voordeel hiervan voor Amazon is dat de leaseverplichtingen niet als gewone schuld in de boekhouding verschijnen. In principe zouden de meeste leaseverplichtingen als schuld moeten worden beschouwd, maar de accountants van Amazon proberen dit wellicht te omzeilen.
Amazon behaalde een omzet van 135 miljard dollar in het jaar dat eindigde op 1 juli. Het is een van de meest winstgevende bedrijven ter wereld. Maar het bedrijf moet blijkbaar manieren vinden om schulden in de boekhouding te verbergen. En voor alle duidelijkheid: het opzetten van zo’n speciale vennootschap kost geld. Iedereen die erbij betrokken is, krijgt zeer riante salarissen op Wall Street. Maar Amazon vond deze manoeuvre beter voor de financiën dan het uitgeven van gewone obligaties.
Oracle heeft zich vorige week ook op grote schaal op de markt van innovatieve leasing begeven door een deal te sluiten met de Chinese techgigant Tencent. Het bedrijf huurt voor 7 miljard dollar aan rekenkracht, waarvan naar verluidt 30 procent vooraf wordt betaald. Er zitten verschillende interessante aspecten aan dit verhaal.
Ten eerste zou de rekenkracht afkomstig kunnen zijn van hoogwaardige Nvidia-processoren. De regering-Trump verbiedt de verkoop van deze processoren aan China, zogenaamd om de ontwikkeling van AI door dat land te belemmeren. Als Chinese bedrijven de rekenkracht van deze chips echter gewoon van Amerikaanse bedrijven kunnen kopen, lijkt dat het doel van het verkoopverbod te ondermijnen. Maar Larry Ellison, de voormalige CEO van Oracle en nog steeds topman, is een grote donateur van Donald Trump, dus ik neem aan dat alles in orde is.
Dit roept ook de vraag op of het bedrijf meer rekenkracht heeft dan er vraag naar is. In een tijd waarin Oracle en de andere hyperscalers triljoenen investeren in de bouw van datacenters, zou dat een zorgwekkende ontwikkeling voor hen zijn.
Een andere vraag is of dit een teken is van Oracle’s steeds wanhopiger wordende behoefte aan geld. Twee weken geleden diende Oracle een beroep in op overmacht om onder een deel van de betalingen uit te komen voor een enorm datacenter dat het in New Mexico aan het bouwen is. Het is onduidelijk of Oracle veel kans maakt (dergelijke beroepen worden doorgaans ingediend naar aanleiding van onvoorzienbare gebeurtenissen zoals weersrampen of oorlogen), maar het duidt wel op enige wanhoop van de kant van het bedrijf.
En die wanhoop is te zien op de financiële markten. De obligaties van Oracle hebben nu een rendement van ruim 8 procent – met andere woorden, ze bevinden zich in de categorie junkobligaties.
Het verhaal rond Meta, dat onlangs 80 miljard dollar heeft uitgegeven aan zijn Metaverse, ziet er ook niet al te best uit. Het bedrijf heeft bovendien enorme uitbreidingsplannen, maar weinig concrete toezeggingen van potentiële kopers.
En het lijkt erop dat er een tekort is aan echte kopers. In plaats van exponentieel te stijgen, lijkt de vraag naar AI van Anthropic af te vlakken. De vraag naar AI van OpenAI lijkt zelfs af te nemen.
De grote geldschieters waren er niet erg goed in om de toekomst te voorspellen, zowel tijdens de technologiebubbel als de huizenbubbel. Maar ze roepen nu allemaal: “Deze keer is het anders.”